SOCIEDADES

Según su forma jurídica, las empresas pueden ser empresarios individuales o empresas societarias. Estas últimas se clasifican, a su vez, en sociedades de capital (p.ej., las sociedades de responsabilidad limitada), sociedades de economía social (p.ej., las cooperativas) y sociedades personalistas (p.ej., sociedad colectiva).

  1. Introducción
  2. PRINCIPALES SOCIEDADES
  3. SOCIEDAD DE RESPONSABILIDAD LIMITADA (SRL o SL)
  4. ACTIVIDADES
  5. SABER MÁS…

Introducción

Revisa los datos del INE de 2025. ¿Cuáles son las formas societarias más comunes en nuestro país? ¿Y en la provincia de Alicante?
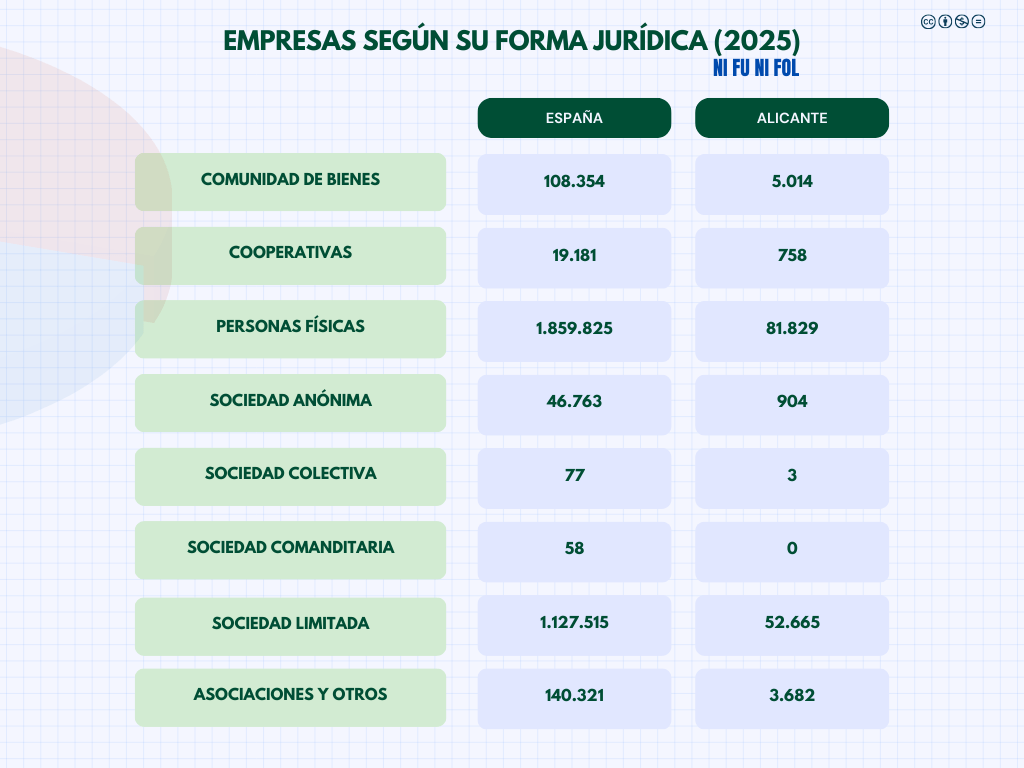
Haz clic AQUÍ para consultar las estadísticas elaboradas por el INE en las restantes provincias.


PRINCIPALES SOCIEDADES

El siguiente cuadro sintetiza algunas de las formas societarias más comunes. Pasa el cursor o haz clic sobre cada icono para ver la información más relevante:


SOCIEDAD DE RESPONSABILIDAD LIMITADA (SRL o SL)

Mira este vídeo de Infoautónomos y toma nota de los principales pros y contras de la SL:


ACTIVIDADES

1. Tres socios quieren constituir una SRL con un capital social de 25.000,00 €. Determina la cuota de participación en la toma de decisiones y el reparto de dividendos que corresponde a cada partícipe:

  • Socio A: 15.000,00 €
  • Socio B: 8.000,00 €
  • Socio C: X

SABER MÁS…

En la página web de IPYME encontrarás más información sobre estos y otros tipos de sociedades. Haz clic AQUÍ para acceder.

EMPRESARIO INDIVIDUAL

Entre los tipos de empresa según su forma jurídica destaca el empresario individual, que es la persona física que realiza de forma habitual, personal, directa, por cuenta propia y fuera del ámbito de dirección y organización de otra persona, una actividad económica o profesional a título lucrativo, con o sin trabajadores por cuenta ajena a su cargo. En este caso, la empresa no tiene personalidad jurídica propia, sino que coincide con la del empresario.

  1. EMPRESARIO INDIVIDUAL
  2. AUTÓNOMO

EMPRESARIO INDIVIDUAL


AUTÓNOMO

Aunque con frecuencia se utilizan como sinónimos los conceptos de empresario individual y autónomo, no es exactamente así. El empresario individual es una forma jurídica de operar en el mercado; en cambio, el autónomo se refiere a un sistema de cotización.

Haz clic AQUÍ para repasar el Régimen Especial de Trabajadores Autónomos (RETA), que vimos en el Tema 10 de FOL.


CUENTA DE RESULTADOS

La cuenta de resultados (también denominada cuenta de pérdidas y ganancias) registra los ingresos y gastos de la empresa durante un periodo de tiempo. Si los ingresos superan a los gastos, la empresa tendrá beneficios, de lo contrario, incurriría en pérdidas.

  1. ELEMENTOS DE LA CUENTA DE RESULTADOS
  2. ESQUEMA DE LA CUENTA DE RESULTADOS
  3. ACTIVIDADES
  4. SABER MÁS…

ELEMENTOS DE LA CUENTA DE RESULTADOS


ESQUEMA DE LA CUENTA DE RESULTADOS


ACTIVIDADES

1. Una empresa tiene unos ingresos de 97.000,00 € y unos gastos de 56.000,00 €. Ha recibido, en concepto de intereses por unos depósitos bancarios 1.850,00 €. Asimismo, ha abonado 975,00 € en concepto de intereses de una póliza de crédito.

Determina los resultados del ejercicio, sabiendo que el tipo del Impuesto de Sociedades (IS) es del 25 %.

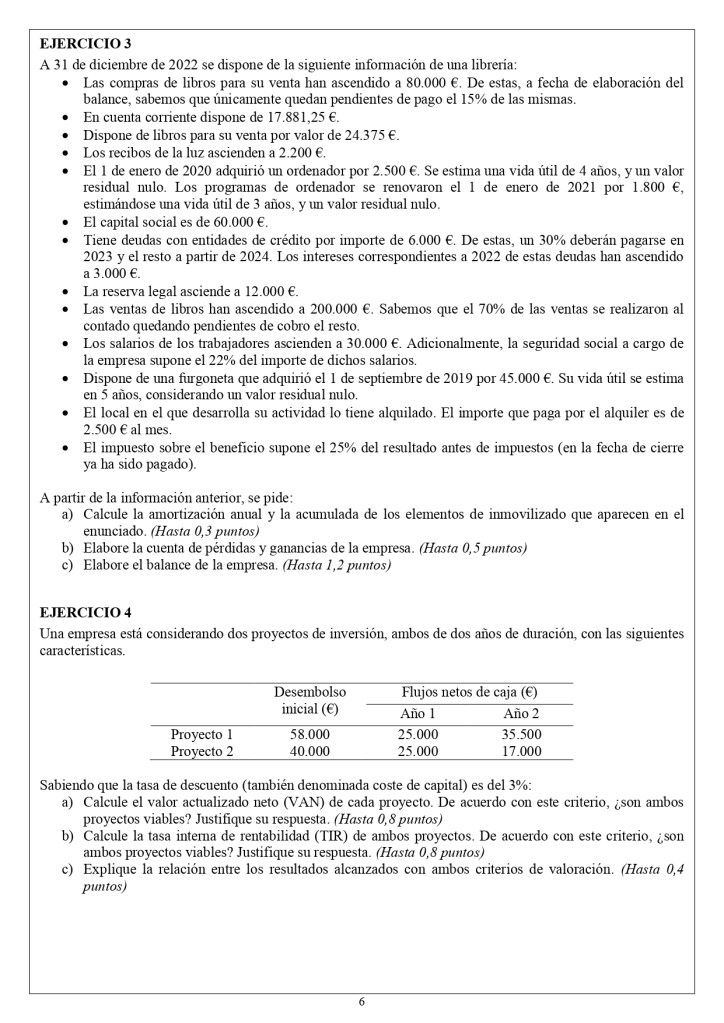
2. A 31 de diciembre de 2022 se dispone de la siguiente información de una empresa dedicada a la comercialización de aparatos electrónicos:

  • Las ventas de aparatos electrónicos han sido de 180.000 €.
  • Las compras de aparatos electrónicos han ascendido a 65.000 €.
  • Los intereses correspondientes a deudas con entidades de crédito son de 6.000 €.
  • El valor de las amortizaciones del inmovilizado (el local, los equipos y aplicaciones informáticas, etc.) es de 5.525 €.
  • Los salarios de los trabajadores ascienden 40.000 €. Además, la seguridad social a cargo de la empresa equivale al 20 % de los salarios.
  • Los recibos de la luz ascienden a 1.200 €.
  • El importe sobre el beneficio supone el 25 % del resultado antes de impuestos.

Elabora la cuenta de pérdidas y ganancias de esta empresa.

[PAU Economía Septiembre 2020. GVA]


¿Te atreves a resolver este ejercicio de la EBAU de la Comunitat Valenciana de la asignatura de Economía (junio de 2023)?


BALANCE

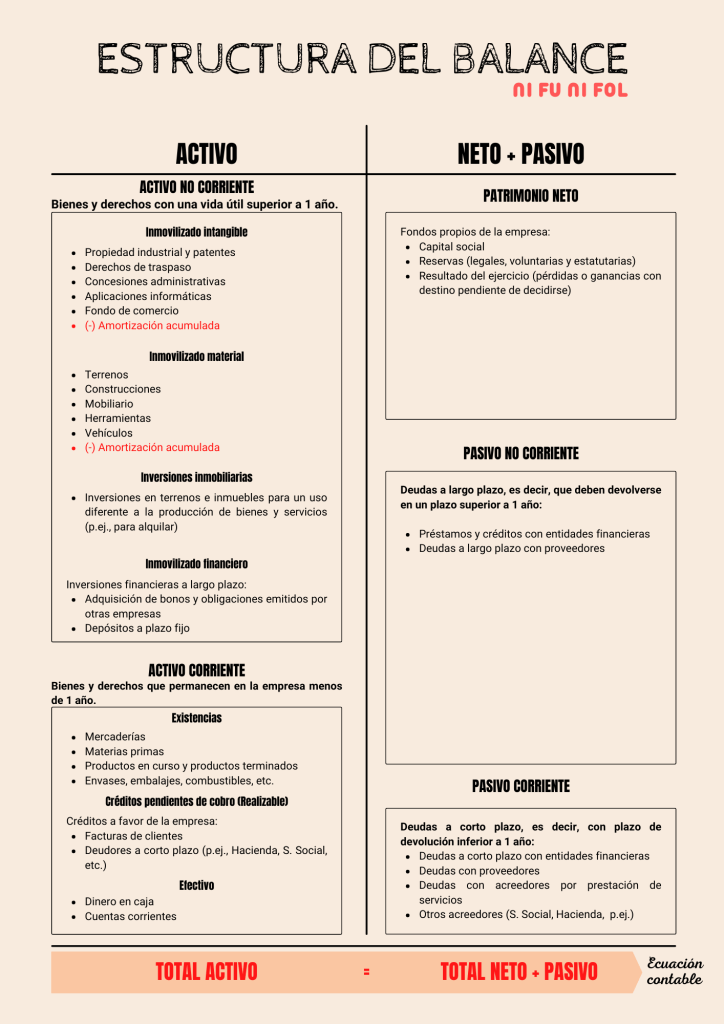
El balance es un documento que refleja la representación contable del patrimonio de la empresa en un momento concreto; es decir, qué bienes y derechos posee la empresa y cómo ha financiado su adquisición. Se compone de tres masas patrimoniales: activo, neto y pasivo.

  1. ESTRUCTURA DEL BALANCE
  2. ECUACIÓN BÁSICA CONTABLE
  3. ACTIVIDADES

ESTRUCTURA DEL BALANCE

Los elementos del activo se ordenan de menor a mayor liquidez (facilidad para transformarse en dinero), mientras que los elementos del patrimonio neto + pasivo se ordenan de menor a mayor exigibilidad.


ECUACIÓN BÁSICA CONTABLE

Para entender mejor la ecuación básica de la contabilidad, te planteo este sencillo supuesto:

Imagina que tienes un saldo de 1500,00 € en tu cuenta corriente y que Hacienda va a devolverte 650,00 € en tu declaración anual del IRPF. Por otra parte, te queda por pagar 900,00 € de un préstamo bancario. ¿Cuál dirías que es tu patrimonio neto?
Si tu respuesta es 1250,00 €, has utilizado la ecuación básica contable:
PATRIMONIO NETO = LO QUE TENGO - LO QUE DEBO


ACTIVIDADES

1. Clasifica los siguientes elementos en su correspondiente masa patrimonial y elabora el balance:

  • Materias primas por valor de 2.000 €
  • Crédito de 6.000 €
  • Capital social de 6.000 €
  • Equipos informáticos por 2.000 €
  • En el banco hay 7.000 €
  • El precio del local es de 30.000 €
  • Se debe a los proveedores la cantidad de 800 €
  • Las reservas son de 3.000 €
  • Préstamo personal a 6 años por 30.000 €
  • Maquinaria valorada en 5.000 €
  • En caja hay 700 €
  • Se debe a la Seguridad Social 900 €

2. Clasifica los siguientes elementos en su masa patrimonial correspondiente y elabora el balance:

  • Línea de crédito de 9.000 €
  • Mobiliario por valor de 3.000 €
  • Reservas legales y voluntarias de 7.500 €
  • Local adquirido por 65.000 €
  • Vehículo comercial de 12.000 €
  • Préstamo sobre el local de 42.000 €, con un plazo de amortización de 12 años
  • En el banco hay 6.000 € disponibles
  • En el almacén hay materias primas valoradas en 2.000 €
  • Maquinaria industrial por valor de 5.000 €
  • Facturas de clientes pendientes de cobro por 700 €
  • En caja hay 1.300 €
  • Los beneficios pendientes de repartirse del año anterior ascienden a 6.000 €
  • Se debe a los proveedores facturas por 500 €
  • Capital social de X €

PONTE A PRUEBA.- Si te gustan los videojuegos vintage, puedes corregir el ejercicio con ayuda del siguiente juego:


CROWDFUNDING

El crowdfunding o micromecenazgo constituye un sistema de financiación colectiva de un proyecto empresarial, social o cultural, por regla general en forma de pequeñas aportaciones.

  1. TIPOS DE CROWDFUNDING
  2. ACTIVIDAD

TIPOS DE CROWDFUNDING

Existen principalmente cuatro tipos de crowdfunding:

  • de recompensa (el inversor recibe, en contraprestación, un producto o servicio);
  • de donación (la aportación es a fondo perdido);
  • de acciones (el inversor participa en los beneficios en proporción a su aportación);
  • de préstamo (el receptor de los fondos debe devolver la cantidad recibida con intereses).

ACTIVIDAD

Mira este vídeo protagonizado por Lola Flores, que en la década de los años 80 fue condenada a pagar una sustancial multa por haber cometido fraude fiscal. ¿A qué clase de crowdfunding podría estar refiriéndose la cantante? Razona tu respuesta.


SOCIEDAD DE GARANTÍA RECÍPROCA (SGR)

Son entidades financieras sin ánimo de lucro, cuya finalidad principal es posibilitar y mejorar el acceso al crédito a autónomos y PYMES mediante la concesión de avales; es decir, las SGR avalan a las PYMES ante las entidades financieras.

  1. ¿CÓMO FUNCIONAN LAS SGR?
  2. ACTIVIDAD

¿CÓMO FUNCIONAN LAS SGR?

Existen dos tipos de socios:

– Protectores. Se trata de instituciones que aportan recursos a la SGR, mejorando su solvencia, sin derecho a solicitar garantías. En general son Administraciones Públicas (CCAA, Diputaciones Provinciales, etc.), Cámaras de Comercio, Asociaciones y Entidades de Crédito.

– Partícipes. Cualquier pequeña y mediana empresa que cumpla los requisitos establecidos en los estatutos en cuanto a sector de actividad y ubicación geográfica. Para ser socio partícipe, la empresa ha de ser admitida previamente y adquirir una participación social. A partir de ese momento, ya puede solicitar el correspondiente aval, a cambio de pagar una comisión de de estudio de la operación y un tipo de interés anual.

Si la PYME no hace frente a sus obligaciones con la entidad financiera acreedora, lo hace la SGR en su lugar.


ACTIVIDAD

Haz clic AQUÍ y localiza la SGR del ámbito territorial de tu Comunidad Autónoma.


FUENTES DE FINANCIACION

Se trata de los recursos o medios que sufragan el coste de las inversiones y gastos de cualquier proyecto empresarial.

  1. ESQUEMA DE FUENTES DE FINANCIACIÓN
  2. ACTIVIDAD
  3. ACTIVIDAD COMPLEMENTARIA

ESQUEMA DE FUENTES DE FINANCIACIÓN

A título didáctico, te propongo un esquema con las principales fuentes de financiación de las empresas:


ACTIVIDAD

1. Clasifica las siguientes fuentes en financiación propia y ajena:

Leasing – Crowdfunding de donación – Descuento de un pagaré – Capital social inicial – Reservas voluntarias – Crédito – Préstamo hipotecario – Inversión de un business angel – Amortizaciones – Préstamo ICO.


ACTIVIDAD COMPLEMENTARIA


MARKETING ESTRATÉGICO y MARKETING MIX

El marketing es el conjunto de actividades y procesos destinados a crear y comunicar valor de marca, satisfaciendo las necesidades y deseos de los consumidores, para lo cual es necesario analizar el mercado, detectar las oportunidades y establecer objetivos y estrategias.

  1. DIFERENCIA ENTRE MARKETING ESTRATÉGICO y MARKETING OPERATIVO (MARKETING MIX)
  2. ACTIVIDAD
  3. ACTIVIDAD COMPLEMENTARIA

DIFERENCIA ENTRE MARKETING ESTRATÉGICO y MARKETING OPERATIVO (MARKETING MIX)


ACTIVIDAD

Mira este vídeo sobre el modelo de negocio de la firma Cartier (a partir del minuto 6:20) y responde a estas cuestiones:

– Además de relojes, ¿qué otros productos vende?

– ¿Dónde se comercializan?

– ¿Qué factores determinan el alto precio de los productos de la firma?

– ¿Qué estrategias de promoción o comunicación emplea la marca?


ACTIVIDAD COMPLEMENTARIA

El alumnado de 2º curso de los Grados Medios de Cocina y de SMR participa, junto a varios empresarios y emprendedores locales, en el taller Marketing para el éxito comercial y turístico, organizado por el Ayto. de Los Montesinos e impartido por la profesora Mª del Pilar Barra. 17-10-2023

PROMOCIÓN

El tercer elemento del Marketing Mix (la tercera P) es la promoción, consistente en la actividad que desarrolla la empresa para comunicar e informar a su audiencia meta acerca de su producto, persuadirla para que lo compre y recordarle que existe.

  1. ESTRATEGIAS DE PROMOCIÓN
  2. MARKETING EMOCIONAL
  3. MARKETING DE CONTENIDO
  4. ACTIVIDADES
  5. SABER MÁS…

ESTRATEGIAS DE PROMOCIÓN


MARKETING EMOCIONAL

Compañías como Apple, Ikea o Campofrío son expertas en el arte de emocionar a través de su publicidad. También Loterías del Estado, con su anuncio del sorteo de Navidad:


MARKETING DE CONTENIDO

Se trata de una estrategia que consiste en crear y compartir contenidos de valor, relevantes y útiles, con el fin de atraer y fidelizar al públcio objetivo. No se trata de vender de forma directa, sino de generar confianza e interés.


ACTIVIDADES

1. Mira el siguiente vídeo del programa Equipo de Investigación de La Sexta y señala qué estrategias de marketing emplea la firma de moda Primark.

2. Por parejas, buscad otros ejemplos de marketing emocional y de contenido.


SABER MÁS…

Lee el siguiente artículo para saber más sobre el marketing emocional o experimental, su objetivo y sus principales líneas de actuación. Haz clic AQUÍ para acceder.


PRODUCTO

El producto constituye, junto con el precio, la promoción y la distribución, una de las variables del marketing-mix o marketing operativo. Por producto se entiende todo bien o servicio que las empresas producen con el bien de comercializarlo y satisfacer las necesidades de los compradores.

En este apartado del tema conoceremos los tipos de productos, sus niveles, características y ciclo de vida.

  1. TIPOS DE PRODUCTOS
  2. NIVELES DEL PRODUCTO
  3. CARACTERÍSTICAS
  4. CICLO DE VIDA DEL PRODUCTO
  5. ACTIVIDADES

TIPOS DE PRODUCTOS

Los productos se clasifican con arreglo a diferentes criterios.


NIVELES DEL PRODUCTO

En marketing se habla de tres tipos de niveles de producto: producto básico, formal y ampliado.

  • El producto básico es la necesidad que satisface el producto. P.ej., un escritorio sirve como soporte para escribir.
  • El producto formal alude a las características del producto. P.ej., características del escritorio: su altura, dimensión, material de fabricación, color, calidad, etc.
  • El producto ampliado se refiere a las ventajas adicionales (condiciones de pago y financiación, montaje, servicio post-venta, garantía, etc.). P.ej., posibilidad de devolución en 30 días, si el escritorio no cumple nuestras expectativas.

Mira el siguiente anuncio y señala qué niveles de producto distingues.


CARACTERÍSTICAS

Entre las características que definen un producto y permiten diferenciarlo de la competencia están, entre otros aspectos, su envase, su diseño, su precio, sus servicios adicionales (producto ampliado) o su marca.

Para saber más sobre el diseño de marca, haz clic AQUÍ.


CICLO DE VIDA DEL PRODUCTO

En este vídeo del Instituto de Marketing Ágil explican las etapas del ciclo de vida de un producto y proponen estrategias de marketing diferentes para cada una.


ACTIVIDADES

1.- Confecciona una lista con al menos tres ejemplos de cada uno de los tipos de productos que has estudiado. Piensa en tu idea de negocio; ¿a qué categoría de producto pertenece?

2.- Piensa en un producto (bien o servicio) que conozcas y señala sus niveles (básico, formal y ampliado).